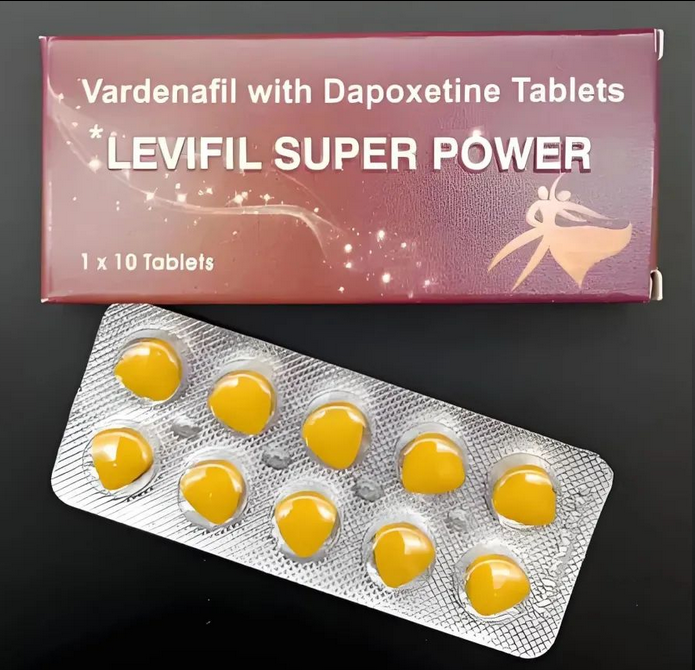
2019年夏天,我陪朋友在新德里一家连锁药房排队,前面站了七八个中国人,手里都攥着同一款蓝色包装的小盒子。药剂师头也没抬,直接用中文说了句:“蓝钻,每人限购两盒。”那是我第一次意识到,印度蓝钻代购已经从一个边缘生意,变成了一条有固定客群、固定路线、甚至固定暗语的成熟链条。
从“人肉背回”到“专线直邮”:蓝钻 印度代购的三次转折
最早那批做印度蓝钻代购的人,靠的是留学生和导游的行李箱。2015年前后,一盒印度产的蓝钻(通用名:西地那非+达泊西汀复方片)在当地药房零售价折合人民币不到40元,带回国内转手就能卖到200元以上。利润高得离谱,风险也大——海关查获一次,整批货就没了。
转折点出现在2017年。印度政府放宽了部分药品的出口限制,几家本地制药厂拿到了WHO预认证,开始正规化生产。与此同时,国内对印度仿制药代购的需求从“小众刚需”变成了“大众话题”。我认识的一个代购,2016年一个月发50单,2018年直接冲到800单。他没换仓库,只是换了物流——从人肉带货切到了印度专线小包。
第三次转折是2020年疫情。国际航班熔断,人肉路线彻底断了。但需求没断,反而因为居家时间变长,咨询量涨了一波。这时候活下来的代购,拼的是谁在印度有稳定的药房渠道和本地物流账号。说白了,蓝钻 印度这条链路上,能活过五年的,手里都攥着至少三家药房的直供协议。
现在做蓝钻 印度代购,拼的到底是什么?
坦白讲,现在入局的人比三年前多了不止一倍。但真正能稳定出货的,不超过两成。原因很简单:印度药房也在挑客户。你一次拿10盒,人家给你零售价;一次拿500盒,才有资格谈批发折扣。我见过一个深圳卖家,为了拿到Cipla厂家的直供价,专门在孟买设了个采购办公室,雇了两个本地人负责验货和打包。
另一个隐形成本是合规。印度药监局从2021年开始要求出口药品必须附带批次检验报告,没有报告的货,物流公司直接拒收。这意味着代购不能只当“搬箱子的人”,还得懂一点药品批号、有效期、储存温度。听起来很专业?其实就是被逼出来的。你不懂,货卡在海关的时候没人替你着急。
还有汇率。2022年卢比兑人民币跌了8%,那段时间每盒蓝钻的进货成本直接降了十几块。反应快的代购当天就调整了售价,多赚了一波窗口期的钱。反应慢的,还在按老价格卖,利润被压缩得只剩个位数。
未来三年,蓝钻 印度这条链会往哪走?
我的判断是:散户型代购会越来越难,但专业化的小团队有机会。原因有两个。
第一,印度头部药厂正在收紧渠道。太阳制药和Cipla从2023年开始,对海外个人买家的最低起订量从50盒提到了200盒。这直接把“兼职代购”挡在了门外。第二,国内消费者变精了。以前只看价格,现在会问“有没有检验报告”“是不是最新批次”“能不能走印度直邮物流”。信息差在缩小,靠忽悠做不长。
那机会在哪?在服务深度。比如帮客户核对处方、跟踪物流异常、处理退换货——这些琐事看起来不起眼,但80%的投诉都出在这些环节。谁能把售后做成标准化流程,谁就能留住复购客户。蓝钻 印度这个品类,复购率其实不低,关键看第一单的体验。
另一个变量是政策。2024年初,印度商务部对部分药品出口加强了电子备案要求。短期看是麻烦,长期看是好事——门槛高了,乱来的就少了。对认真做蓝钻 印度代购的人来说,这反而是建立信任的机会。
最后说一句实在的:这个行业没有暴利了,但需求还在。印度蓝钻的出厂价摆在那,国内零售价也摆在那,中间的差价足够养活一批专业代购。问题是,你愿不愿意花时间把药房关系、物流账号、售后流程一个个跑通。跑通了,蓝钻 印度就是一门能持续做的生意;跑不通,趁早换赛道。