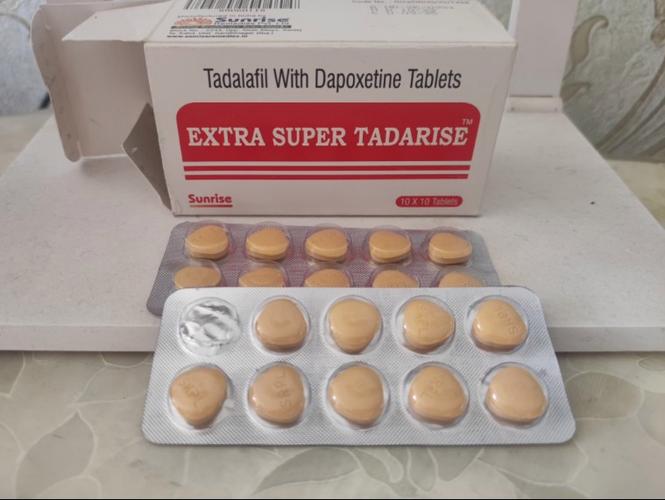
2023年,新德里一家名为Cipla的制药厂向全球市场投放了超过8000万片含达泊西汀和西地那非的复方制剂。这个数字比五年前增长了近三倍。而在中国跨境代购圈子里,人们更习惯叫它——印度药双效片。
我第一次接触这类药物是在2019年,当时一位做外贸的朋友从海得拉巴带回几板样品。坦白讲,那时候连印度本地药剂师都说不清这两种成分复方后的代谢路径。五年过去,情况完全不同了。
从西地那非的意外发现到复方制剂的野蛮生长
1992年,辉瑞在研的UK-92480原本是作为心血管药物开发的。临床试验中,男性受试者出现了一个尴尬的副作用——勃起频率显著增加。这个"意外"最终催生了万艾可,1998年获批上市,当年全球销售额就突破10亿美元。
专利保护期是这类药物的分水岭。2014年万艾可在中国的专利到期,2017年欧洲专利失效。印度制药企业抓住窗口期,太阳制药、Cipla、雷迪博士实验室等公司迅速推出仿制版本。但印度药双效片的真正爆发,源于一个更底层的商业逻辑:把两种不同机制的药物压进同一片剂。
西地那非解决血管内皮问题,达泊西汀调节5-羟色胺再摄取——前者管"硬度",后者管"时间"。分开吃两种药,单次花费在80-150元人民币。复方片在印度本地药房折合人民币不到20元。价差摆在那里,代购链条自然形成。
灰色渠道背后的临床数据缺口
我在查阅PubMed时发现一个有意思的现象:关于西地那非和达泊西汀联合用药的随机双盲对照试验,截至2024年3月只有7项,且样本量均未超过300人。印度药双效片的实际使用人群,保守估计已超过500万。
数据缺口意味着什么?药物相互作用的风险评估主要依赖药企自己的生物等效性试验。Cipla在2021年提交给印度中央药品标准控制组织的文件显示,其复方片与单独服用两种原研药相比,血药浓度曲线下面积差异在15%以内。这个数字符合监管要求,但15%的个体差异放在真实世界人群中,可能意味着部分使用者面临血压波动风险。
我在印度代购药品的合规边界那篇文章里提到过,跨境个人自用药品的法律地位在大多数国家处于模糊地带。这不是道德判断,是事实陈述。
供应链的"去中心化"与质量波动
印度有超过3000家获得WHO预认证的制药厂。听起来很可靠对吧?但具体到双效片这个品类,生产分散程度远超想象。
海得拉巴的工业区里,既有像Cipla这样年产能百亿片的巨头,也有几十人规模的小厂。后者通常不直接出口,而是通过第三方贸易公司把货铺到东南亚和非洲市场。这些产品的溶出度曲线——衡量药物在体内释放速度的关键指标——批次间差异可能达到20%以上。
说白了,你买到的那盒药,有效成分含量可能在标示量的85%到115%之间浮动。对于治疗窗口较窄的药物,这个波动范围是需要警惕的。
监管收紧与市场分化
2022年印度药品管理总局要求所有含达泊西汀的复方制剂必须标注"仅限处方使用"。2023年,中国海关在跨境电商渠道查获的印度药双效片数量同比上升67%,但实际流入量可能远高于此。
一个值得关注的变化:部分印度药企开始主动申请欧盟GMP认证,试图把双效片从灰色代购推向正规跨境医疗渠道。太阳制药已经在英国注册了含达泊西汀的复方片剂,商品名不同,成分一致。
这会是趋势吗?我的判断是——会,但速度取决于两个变量。一是欧美监管机构对复方ED药物的审批态度,FDA目前只批准了单方制剂。二是印度国内对药品出口的合规要求是否继续加码。
对于普通使用者,与其纠结印度药双效片能不能买,不如先搞清楚自己的心血管状况。西地那非禁忌与硝酸酯类药物同服,这个红线跟药品产地无关。任何渠道获得的药物,成分表比包装盒上的品牌名重要得多。